تحلیل بازارهای شرطبندی از منظر نظریه تعادل عمومی
(General Equilibrium Perspective)
یکی از عمیقترین پرسشهای اقتصاد نظری این است که آیا بازارهای شرطبندی نیز همانند بازارهای کلاسیک میتوانند به یک تعادل عمومی (General Equilibrium) برسند؟ آیا ضرایب (Odds) در نهایت همان نقشی را ایفا میکنند که قیمتها در نظریه والراس دارند؟ آیا میلیونها شرطبند، بوکمیکر، بازارساز، الگوریتم و معاملهگر اطلاعاتی، بدون هماهنگی مرکزی، میتوانند به قیمتی برسند که تمام اطلاعات موجود، عرضه و تقاضا و محدودیتهای سرمایه را همزمان منعکس کند؟
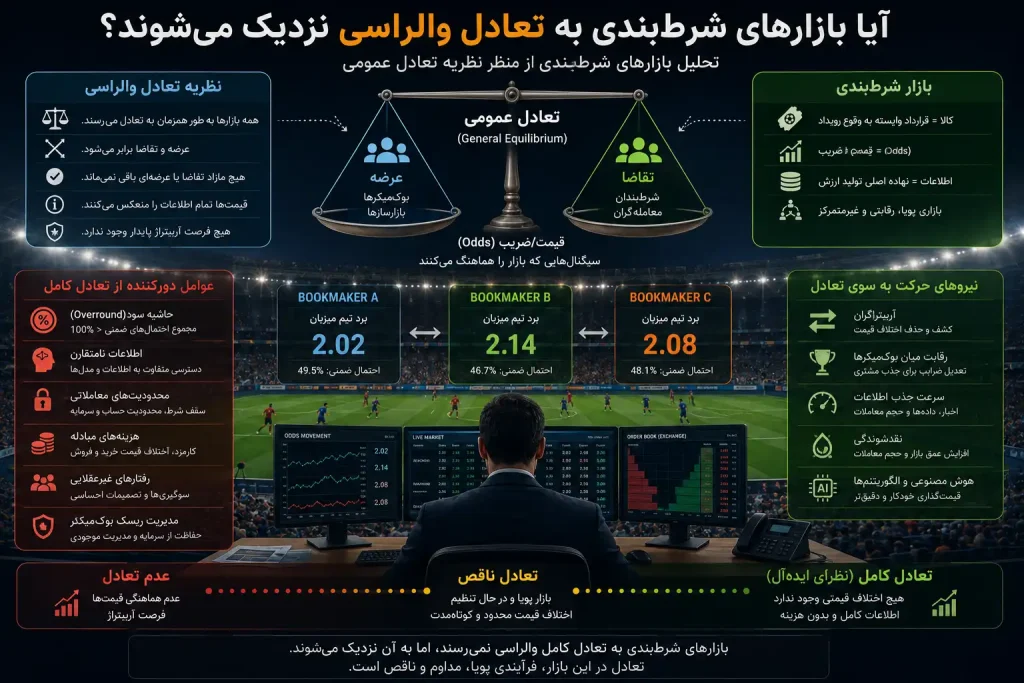
پاسخ کوتاه این است که بازارهای شرطبندی به برخی ویژگیهای تعادل والراسی نزدیک میشوند، اما هرگز به یک تعادل عمومی کامل والراسی نمیرسند. علت آن وجود اصطکاکهای ساختاری نظیر حاشیه سود بوکمیکر (Overround)، اطلاعات نامتقارن، محدودیت نقدشوندگی، هزینههای معاملاتی، محدودیت سقف شرط و رفتارهای غیرعقلایی است.
این مقاله، با استفاده از نظریه تعادل عمومی، اقتصاد اطلاعات، ریزساختار بازار و ادبیات اقتصاد شرطبندی، نشان میدهد که بازارهای شرطبندی را میتوان بهعنوان یک تعادل عمومی ناقص (Incomplete General Equilibrium) تحلیل کرد.
۱. نظریه تعادل والراسی چیست؟
نظریه تعادل عمومی که توسط Léon Walras بنیان گذاشته شد، بیان میکند که در یک اقتصاد رقابتی:
همه بازارها بهطور همزمان به تعادل میرسند.
قیمتها عرضه و تقاضا را برابر میکنند.
هیچ مازاد تقاضا یا عرضهای باقی نمیماند.
منابع به شکل کارا تخصیص مییابند.
هیچ فرصت سود بدون ریسک (Arbitrage) پایدار وجود ندارد.
در این چارچوب، قیمتها صرفاً اعداد نیستند؛ بلکه سیگنالهایی هستند که تمام اطلاعات اقتصادی را فشرده و منتقل میکنند.
۲. آیا بازار شرطبندی یک بازار اقتصادی است؟
از دیدگاه اقتصاد خرد، پاسخ مثبت است.
در بازار شرطبندی:
کالا = قرارداد وابسته به وقوع یک رویداد (State-Contingent Claim)
قیمت = ضریب (Odds)
خریدار = شرطبند
فروشنده = بوکمیکر یا معاملهگر دیگر
سرمایه = عامل محدودکننده
اطلاعات = نهاده اصلی تولید ارزش
بنابراین، بازار شرطبندی تمام اجزای اساسی یک بازار رقابتی را دارد.
۳. معادل قیمت در بازار شرطبندی
در اقتصاد کلاسیک:
قیمت = نسبت مبادله کالاها
در شرطبندی:
ضریب = قیمت احتمال
اگر ضریب یک نتیجه 2.00 باشد، احتمال ضمنی (بدون در نظر گرفتن حاشیه سود) برابر 50٪ است.
در نتیجه:
همانگونه که قیمت، عرضه و تقاضا را متعادل میکند، ضریب نیز عرضه و تقاضای ریسک را متعادل میکند.
۴. عرضه و تقاضا در بازار شرطبندی
عرضه:
عرضهکنندگان عبارتاند از:
بوکمیکرها
بازارسازها
معاملهگران طرف مقابل در
Betting Exchange
تقاضا:
تقاضا از سوی:
شرطبندان تفریحی
معاملهگران حرفهای
سندیکاها
صندوقهای شرطبندی
ایجاد میشود.
تعادل زمانی شکل میگیرد که قیمت به سطحی برسد که ورود سفارشهای جدید، بازار را از تعادل خارج نکند.
۵. نقش حراجگر والراسی
(Walrasian Auctioneer)
در مدل والراس، یک «حراجگر» فرضی قیمتها را آنقدر تغییر میدهد تا عرضه و تقاضا برابر شوند.
در بازار شرطبندی، چنین شخصی وجود ندارد.
اما نقش او بهصورت غیرمتمرکز توسط عوامل زیر ایفا میشود:
الگوریتمهای قیمتگذاری بوکمیکرها
جریان سفارشها
بازارهای تبادلی
آربیتراژگران
در نتیجه، کشف قیمت بهجای یک نهاد مرکزی، از تعامل هزاران بازیگر شکل میگیرد.
۶. آیا عرضه و تقاضا واقعاً برابر میشوند؟
نه همیشه.
در بوکمیکرهای سنتی، ممکن است تعهدات مالی روی یک نتیجه بیشتر باشد و شرکت با تغییر ضرایب یا هج، این عدم تعادل را مدیریت کند.
در بازارهای تبادلی، عدم تعادل در دفتر سفارش (Order Book) نیز ممکن است برای مدتی باقی بماند.
بنابراین تعادل بیشتر پویا است تا ایستا.
۷. تعادل اطلاعاتی
یکی از ویژگیهای مهم تعادل عمومی، انعکاس اطلاعات در قیمتهاست.
در بازار شرطبندی:
اخبار
دادههای آماری
حجم معاملات
سفارشهای بزرگ
اطلاعات خصوصی
بهتدریج وارد ضرایب میشوند.
در نتیجه، بازار به سمت تعادل اطلاعاتی حرکت میکند؛ یعنی وضعیتی که در آن ضریب ها تا حد ممکن اطلاعات موجود را منعکس میکنند.
۸. چرا بازار به تعادل کامل نمیرسد؟
الف) حاشیه سود (Overround)
در نظریه والراس، قیمتها بدون حاشیه سود اضافی عمل میکنند.
اما بوکمیکرها برای کسب سود، Overround اعمال میکنند.
در نتیجه، مجموع احتمالهای ضمنی معمولاً بیش از 100٪ است.
این موضوع خود بهتنهایی بازار را از تعادل کامل دور میکند.
[7/27/2026 8:46 PM] Alfredo: ب) اطلاعات نامتقارن
برخی بازیگران:
سریعتر به اطلاعات دسترسی دارند.
مدلهای دقیقتری دارند.
از الگوریتمهای پیشرفته استفاده میکنند.
بنابراین همه شرکتکنندگان بر پایه اطلاعات یکسان تصمیم نمیگیرند.
ج) محدودیتهای معاملاتی
در نظریه تعادل عمومی، فرض میشود هر فرد میتواند هر مقدار که بخواهد معامله کند.
اما در شرطبندی:
سقف شرط
محدودیت حساب
محدودیت برداشت
نقدشوندگی ناکافی
وجود دارد.
د) هزینههای مبادله
کارمزدها، اختلاف قیمت خرید و فروش، زمان اجرای سفارش و هزینه انتقال سرمایه باعث میشوند آربیتراژ کامل نباشد.
۹. بازار شرطبندی بهعنوان اقتصاد حالتوابسته
از دیدگاه نظریه تعادل عمومی، قراردادهای شرطبندی نمونهای از داراییهای حالتوابسته
(State-Contingent Securities)
هستند.
هر قرارداد تنها در یک حالت از جهان ارزش پرداختی دارد.
این مفهوم شباهت زیادی به اوراق مشتقه و بیمه دارد و از همین رو، بسیاری از اقتصاددانان بازار شرطبندی را آزمایشگاهی برای مطالعه تعادل در اقتصادهای عدمقطعیت میدانند.
۱۰. نقش آربیتراژ
در تعادل والراسی:
فرصت آربیتراژ پایدار وجود ندارد.
در بازار شرطبندی نیز:
آربیتراژگران اختلاف قیمت میان بوکمیکرها را حذف میکنند.
اما به علت:
محدودیت سرمایه
محدودیت حساب
تأخیر اطلاعات
همیشه مقدار اندکی از اختلاف ضریب باقی میماند.
۱۱. تعادل پویا
(Dynamic Equilibrium)
بازار شرطبندی هیچگاه در تعادل ثابت قرار ندارد.
زیرا دائماً:
اطلاعات جدید منتشر میشود.
سفارشهای تازه وارد میشود.
نقدشوندگی تغییر میکند.
در نتیجه، بازار بهجای یک نقطه تعادل، در مسیر حرکت به سوی تعادلهای متوالی قرار دارد.
۱۲. نقش هوش مصنوعی
الگوریتمهای یادگیری ماشین و قیمتگذاری خودکار باعث شدهاند:
زمان کشف ضریب کاهش یابد.
سرعت جذب اطلاعات افزایش یابد.
اختلاف ضریب میان بازارها کمتر شود.
در نتیجه، بازار از نظر اطلاعاتی به تعادل نزدیکتر شده است؛ هرچند اصطکاکهای ساختاری همچنان پابرجاست.
۱۳. تعادل عمومی ناقص
(Incomplete General Equilibrium)
اقتصاددانان برای بازارهایی که:
اطلاعات کامل ندارند،
داراییهای کامل ندارند،
یا محدودیت معاملاتی دارند،
از مفهوم تعادل عمومی ناقص استفاده میکنند.
بازار شرطبندی نمونهای روشن از این نوع تعادل است، زیرا:
همه ریسکها قابل معامله نیستند.
همه بازیگران دسترسی یکسان ندارند.
قراردادها و محدودیتها کامل نیستند.
۱۴. مقایسه با بازارهای مالی
بسیاری از مفاهیم ریزساختار بازار و اقتصاد مالی مستقیماً در تحلیل بازارهای شرطبندی به کار گرفته می شوند.
۱۵. چرا بازار هیچگاه کاملاً والراسی نمیشود؟
سه دلیل اصلی وجود دارد:
ریسک تجاری بوکمیکر: بوکمیکر تنها قیمتگذار نیست، بلکه باید از سرمایه خود نیز محافظت کند؛ بنابراین قیمتها همیشه صرفاً بازتاب احتمال نیستند.
رفتار غیرعقلایی بخشی از مشتریان: سوگیریهایی مانند Favorite–Longshot Bias، بیشواکنشی و رفتار گلهای باعث انحراف قیمتها از سطح تعادلی میشوند.
محدودیتهای نهادی: قوانین، مالیات، محدودیت حسابها و تفاوتهای جغرافیایی اجازه نمیدهند سرمایه و اطلاعات آزادانه مانند مدلهای کلاسیک جابهجا شوند.
۱۶. دیدگاه نوین: تعادل بهعنوان فرآیند، نه مقصد
اقتصاد مدرن بیش از آنکه تعادل را یک «نقطه» بداند، آن را یک فرآیند تطبیقی میداند.
بازار شرطبندی نیز دائماً:
اطلاعات را جذب میکند،
قیمتها را اصلاح میکند،
خطاها را کاهش میدهد،
و دوباره با اطلاعات جدید از تعادل دور میشود.
بنابراین، تعادل در این بازار بیشتر یک «حرکت مداوم به سوی هماهنگی» است تا یک وضعیت پایدار.
بازارهای شرطبندی بسیاری از ویژگیهای نظریه تعادل عمومی والراسی را دارا هستند. ضرایب همان نقش قیمتها را ایفا میکنند، عرضه و تقاضای ریسک را هماهنگ میسازند و اطلاعات را در خود جذب میکنند. آربیتراژگران، معاملهگران حرفهای و الگوریتمهای قیمتگذاری نیز همان نقشی را دارند که نیروهای رقابتی در نظریه تعادل عمومی بر عهده دارند.
با این حال، وجود حاشیه سود، اطلاعات نامتقارن، محدودیتهای معاملاتی، هزینههای مبادله، رفتارهای غیرعقلایی و مدیریت ریسک بوکمیکرها باعث میشود این بازار هرگز به تعادل کامل والراسی نرسد. از این رو، توصیف دقیقتر آن، بازاری در تعادل عمومی پویا و ناقص است؛ بازاری که همواره در حال نزدیک شدن به تعادل است، اما به دلیل ورود پیوسته اطلاعات و اصطکاکهای ساختاری، هیچگاه به آن بهطور کامل نمیرسد.