در بازارهای شرطبندی ورزشی
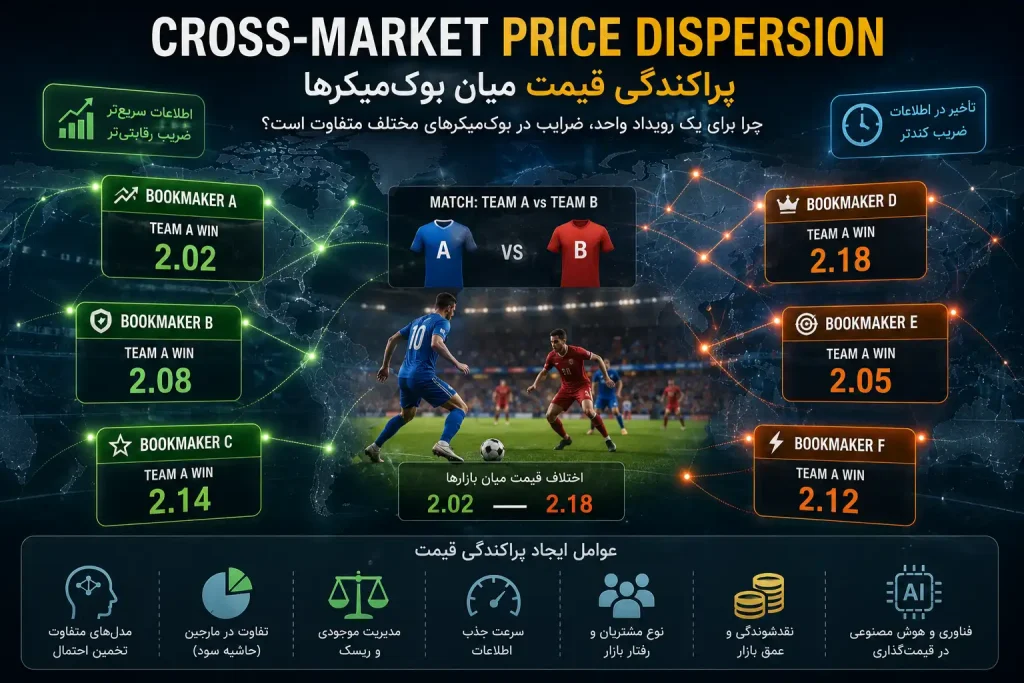
یکی از پرسشهای بنیادی در اقتصاد بازارهای شرطبندی این است که چرا برای یک رویداد واحد، بوکمیکرهای مختلف ضرایب متفاوتی ارائه میکنند؟ اگر همه به یک داده، یک مسابقه و تقریباً یک مجموعه اطلاعات دسترسی دارند، چرا ممکن است ضریب برد یک تیم در یک بوکمیکر 2.08، در دیگری 2.14 و در سومی 2.02 باشد؟
این پدیده که در اقتصاد با عنوان Cross-Market Price Dispersion (پراکندگی قیمت میان بازارها) شناخته میشود، صرفاً ناشی از خطا یا بیدقتی نیست؛ بلکه نتیجه تعامل پیچیده عواملی مانند ناهمگنی اطلاعات، تفاوت مدلهای قیمتگذاری، هزینه سرمایه، مدیریت موجودی، نقدشوندگی، رفتار مشتریان، محدودیتهای ریسک و سرعت پردازش اطلاعات است.
از دیدگاه اقتصاد مالی، بازارهای شرطبندی نمونهای ممتاز از بازارهای چندفروشنده (Multi-Dealer Markets) هستند؛ بازاری که در آن چندین بازارساز مستقل، همزمان روی یک دارایی واحد (احتمال وقوع یک نتیجه) قیمتگذاری میکنند. اختلاف این قیمتها، موضوع اصلی این مقاله است.
۱. مفهوم Price Dispersion
در اقتصاد، Price Dispersion به وضعیتی گفته میشود که:
یک کالا یا دارایی یکسان، در بازارهای مختلف با قیمتهای متفاوت معامله شود.
در شرطبندی نیز:
دارایی پایه = احتمال وقوع یک نتیجه
اما قیمت آن = Odds
بنابراین اگر:
بوکمیکر A: ضریب 2.10
بوکمیکر B: ضریب 2.18
بوکمیکر C: ضریب 2.05
باشد، با یک نمونه کلاسیک از
Cross-Market Price Dispersion
روبهرو هستیم.
۲. چرا اختلاف قیمت اصلاً وجود دارد؟
اگر بازار کاملاً کارا باشد، انتظار میرود همه قیمتها یکسان باشند.
اما در عمل:
بازار هرگز کاملاً کارا نیست.
زیرا:
اطلاعات کامل نیست.
هزینه معامله صفر نیست.
نقدشوندگی برابر نیست.
ترجیحات مشتریان متفاوت است.
در نتیجه:
Price Dispersion
پدیدهای طبیعی است.
۳. قانون قیمت واحد
(Law of One Price)
اقتصاد کلاسیک بیان میکند:
دارایی یکسان باید قیمت یکسان داشته باشد.
اما این قانون تنها زمانی برقرار است که:
هزینه معامله صفر باشد.
آربیتراژ بدون محدودیت امکانپذیر باشد.
اطلاعات کامل باشد.
محدودیت سرمایه وجود نداشته باشد.
هیچکدام از این شرایط در بازار شرطبندی بهطور کامل برقرار نیست.
۴. تفاوت در مدلهای احتمال
مهمترین علت اختلاف قیمت:
مدلهای متفاوت قیمتگذاری است.
هر بوکمیکر از مدل خاص خود استفاده میکند.
مثلاً:
یکی وزن بیشتری به:
ایکس جی
میدهد.
دیگری:
Elo
را مهمتر میداند.
سومی:
دادههای بازار زنده
را بیشتر لحاظ میکند.
در نتیجه:
احتمالهای داخلی آنها متفاوت میشود.
۵. تفاوت در Margin (Overround)
دو بوکمیکر ممکن است:
احتمال یکسان
اما Margin متفاوت داشته باشند.
مثلاً:
یکی:
103%
دیگری:
106%
بنابراین Odds نیز متفاوت خواهد شد.
مارجین بخشی از مدل کسبوکار و سیاست سودآوری هر بوکمیکر است و بهطور مستقیم بر پراکندگی قیمت اثر میگذارد.
۶. مدیریت موجودی
(Inventory Management)
اگر:
پول زیادی روی یک تیم جمع شود،
بوکمیکر برای کاهش تعهدات:
ضریب همان تیم را کاهش میدهد.
در حالی که:
بوکمیکر دیگر هنوز Exposure مشابهی ندارد.
در نتیجه:
دو ضریب متفاوت ایجاد میشود.
این تفاوت، بازتاب مدیریت ریسک است، نه لزوماً تفاوت در برآورد احتمال.
۷. نقدشوندگی (Liquidity)
بازارهای عمیق:
سریعتر قیمتها را اصلاح میکنند.
اختلاف قیمت کمتری دارند.
بازارهای کمعمق:
با چند شرط بزرگ جابهجا میشوند.
اختلاف قیمت بیشتری دارند.
به همین دلیل، پراکندگی قیمت معمولاً در لیگهای کوچک و بازارهای کمنقدشونده بیشتر از رویدادهای بزرگ است.
۸. اطلاعات نامتقارن
(Information Asymmetry)
گاهی برخی بوکمیکرها:
اطلاعات سریعتر
یا باکیفیتتر
دریافت میکنند.
در نتیجه:
ضریب آنها زودتر تغییر میکند.
در حالی که:
سایر بازارها هنوز ضریب قدیمی را نمایش میدهند.
این فاصله زمانی، منشأ اصلی بسیاری از فرصتهای کوتاهمدت آربیتراژ است.
۹. سرعت جذب اطلاعات
همه بازارها اطلاعات را با سرعت یکسان جذب نمیکنند.
اگر:
بوکمیکر A
در:
300 میلیثانیه
واکنش نشان دهد،
و
بوکمیکر B
در:
2 ثانیه،
تا مدتی اختلاف قیمت وجود خواهد داشت
.
این اختلاف ، محصول تفاوت در
Information Incorporation Speed
است.
۱۰. تفاوت در نوع مشتریان
برخی بوکمیکرها بیشتر مشتریان حرفهای دارند.
برخی:
بیشتر مشتری تفریحی.
وقتی مشتریان حرفهای زیاد باشند:
قیمتها سریعتر اصلاح میشوند.
وقتی مشتریان تفریحی غالب باشند:
[7/27/2026 8:46 PM] Alfredo: رفتارهای احساسی بیشتر وارد ضریب میشود.
۱۱. Favorite–Longshot Bias
یکی از شناختهشدهترین سوگیریهای بازار شرطبندی:
Favorite–Longshot Bias
است.
در برخی بازارها:
تیمهای محبوب
بیش از حد حمایت میشوند.
در برخی دیگر:
این سوگیری ضعیفتر است.
نتیجه:
اختلاف Odds میان بازارها.
۱۲. تفاوت در سیاست کسبوکار
همه بوکمیکرها هدف یکسانی ندارند.
برخی:
جذب مشتری
را اولویت میدهند.
برخی:
حداکثرسازی سود
را.
برخی:
افزایش حجم معاملات
را.
بنابراین:
ممکن است عمداً ضریب رقابتیتری ارائه دهند.
۱۳. محدودیتهای سرمایه
بوکمیکر کوچک:
سرمایه محدود دارد.
در نتیجه:
تحمل ریسک پایینتری دارد.
بنابراین:
ضریب را محافظهکارانهتر تنظیم میکند.
بوکمیکر بزرگ:
ریسک بیشتری میپذیرد.
۱۴. نقش بازارهای تبادلی
(Betting Exchanges)
بازارهای تبادلی معمولاً:
کاراتر
شفافتر
دارای اسپرد کمتر
هستند.
به همین دلیل:
ضریب آنها اغلب بهعنوان مرجع سایر بازارها عمل میکند.
۱۵. Price Discovery
کدام بازار قیمت واقعی را کشف میکند؟
این پرسش موضوع اصلی ادبیات Price Discovery است.
پژوهشها نشان دادهاند که در بسیاری از رویدادهای بزرگ، بازارهای با نقدشوندگی بالا و مشارکت معاملهگران حرفهای، نقش پیشرو در کشف قیمت دارند و سایر بوکمیکرها با اندکی تأخیر از آنها پیروی میکنند.
۱۶. آربیتراژ (Arbitrage)
اختلاف قیمت اگر به اندازه کافی بزرگ باشد،
ممکن است آربیتراژ ایجاد شود.
اما در عمل:
کارمزدها
محدودیت سقف شرط
تأخیر اجرا
تغییر سریع Odds
باعث میشود فرصتهای آربیتراژ کامل، نادر و کوتاهعمر باشند.
۱۷. آیا اختلاف ضریب به معنی اشتباه است؟
خیر.
اختلاف ضریب لزوماً به معنای اشتباه نیست.
ممکن است ناشی از:
تفاوت ریسک
تفاوت موجودی
تفاوت مشتریان
تفاوت نقدشوندگی
تفاوت زمان واکنش
باشد.
بنابراین هر Price Dispersion الزاماً یک Mispricing قابل بهرهبرداری نیست.
۱۸. مدل اقتصادی Price Dispersion
بهصورت مفهومی میتوان نوشت:
Odds = f(Probability, Margin, Inventory, Liquidity, Information, Customer Flow, Risk Appetite)
در نتیجه:
اگر هر یک از این متغیرها تغییر کند،
ضریب نیز تغییر خواهد کرد.
۱۹. همگرایی قیمتها
(Price Convergence)
هرچه:
زمان بگذرد،
اطلاعات کاملتر شود،
معاملهگران بیشتری وارد بازار شوند،
اختلاف ضریب کاهش مییابد.
این فرآیند:
Price Convergence
نام دارد.
در بسیاری از مسابقات، چند دقیقه پیش از شروع بازی، ضرایب بوکمیکرهای بزرگ به هم نزدیکتر از ساعات اولیه باز شدن بازار هستند.
۲۰. نقش هوش مصنوعی
امروزه بسیاری از بوکمیکرها از هوش مصنوعی برای:
پیشبینی رفتار بازار
رصد ضریب رقبا
تنظیم خودکار Odds
تشخیص اختلاف قیمت غیرعادی
استفاده میکنند.
این موضوع باعث شده طول عمر اختلاف ضرایب نسبت به گذشته کاهش یابد.
۲۱. اثر شبکهای و انتقال ضریب
بوکمیکرها مستقل عمل میکنند، اما کاملاً منزوی نیستند.
وقتی یکی از بازیگران بزرگ ضریب را تغییر میدهد، سایرین نیز اغلب برای جلوگیری از جذب سفارشهای نامطلوب یا آربیتراژ، ضرایب خود را بهروزرسانی میکنند. این فرآیند شبیه «سرایت اطلاعات» در بازارهای مالی است و باعث میشود تغییر ضریب در یک بازار، بهتدریج به سایر بازارها منتقل شود.
۲۲. محدودیتهای عملی در حذف اختلاف ضریب
حتی با فناوری پیشرفته، حذف کامل پراکندگی ضریب ممکن نیست، زیرا:
همه بوکمیکرها سیاست ریسک یکسانی ندارند.
همه به یک اندازه نقدینگی در اختیار ندارند.
هزینه سرمایه و هزینه عملیات آنها متفاوت است.
مقررات و محدودیتهای جغرافیایی نیز بر رفتار ضریب گذاری اثر میگذارد.
از این رو،
Cross-Market Price Dispersion
نه یک نقص، بلکه بخشی طبیعی از ساختار اقتصادی بازارهای شرطبندی است.
اختلاف ضریب میان بوکمیکرها نتیجه تعامل مجموعهای از عوامل اقتصادی، اطلاعاتی و عملیاتی است و نمیتوان آن را تنها به «اشتباه در قیمتگذاری» نسبت داد. تفاوت در مدلهای احتمال، حاشیه سود، مدیریت موجودی، سرعت جذب اطلاعات، نقدشوندگی، ساختار مشتریان و سیاستهای تجاری، همگی به ایجاد پراکندگی ضریب کمک میکنند.
برای معاملهگران و سندیکاهای حرفهای، مطالعه
Cross-Market Price Dispersion
صرفاً راهی برای یافتن آربیتراژ نیست؛ بلکه ابزاری برای درک فرآیند کشف ضریب، سنجش کیفیت بازارها و ارزیابی کارایی اطلاعات است. همانگونه که در بازارهای مالی، اختلاف قیمت میان صرافیها و بورسها اجتنابناپذیر است، در بازارهای شرطبندی نیز وجود سطحی از پراکندگی ضریب، ویژگی ذاتی یک اکوسیستم رقابتی و پویا محسوب میشود.