Betting Market Microstructure: Why Sports Betting Markets Resemble Financial Exchanges
تا دو دهه پیش، بازارهای شرطبندی عمدتاً بهعنوان محیطی برای سرگرمی یا قمار تلقی میشدند. اما با توسعه بازارهای تبادلی (Betting Exchanges)، معاملات الگوریتمی، دادههای لحظهای و مدلهای کمی، اقتصاددانان و پژوهشگران مالی به این نتیجه رسیدند که بازارهای شرطبندی از نظر ریزساختار بازار (Market Microstructure) شباهت شگفتانگیزی به بازارهای بورس، ارز و مشتقات مالی دارند.
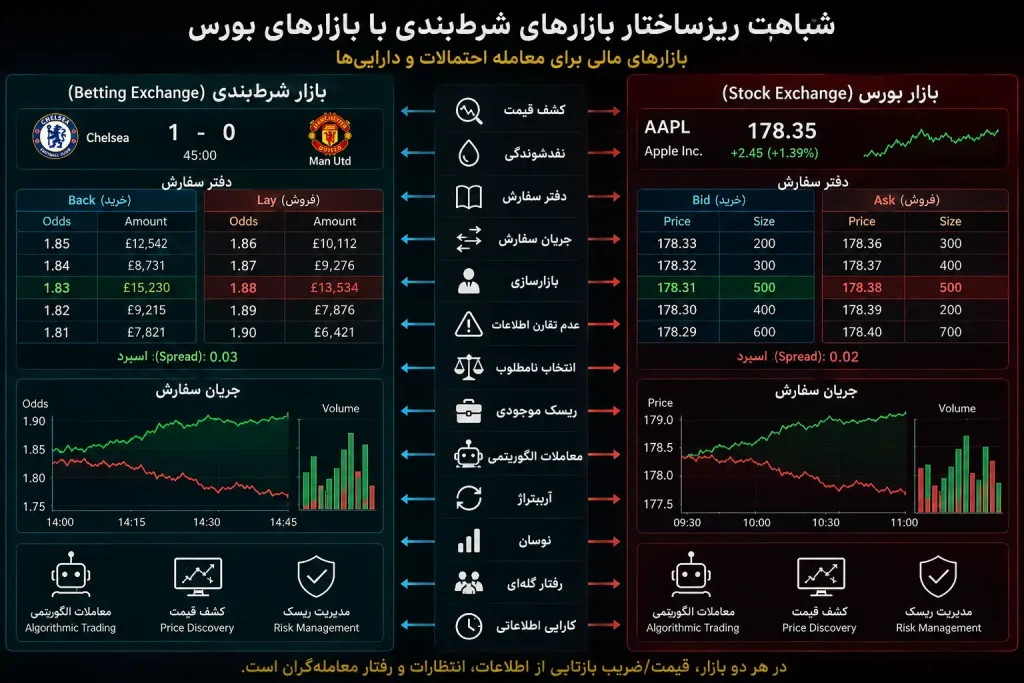
امروزه بسیاری از نظریههایی که برای تحلیل بورسهای بزرگ دنیا توسعه یافتهاند، مستقیماً در بازارهای شرطبندی نیز کاربرد دارند؛ از جمله کشف قیمت (Price Discovery)، نقدشوندگی (Liquidity)، دفتر سفارش (Order Book)، جریان سفارش (Order Flow)، بازارسازی (Market Making)، عدم تقارن اطلاعات (Information Asymmetry)، انتخاب نامطلوب (Adverse Selection)، ریسک موجودی (Inventory Risk)، معاملات الگوریتمی، آربیتراژ، هزینه سرمایه و کارایی اطلاعاتی.
بازار شرطبندی مدرن، از دیدگاه اقتصادی، نه یک فعالیت صرفاً تفریحی، بلکه بازاری مالی برای معامله احتمالات است.
۱. ریزساختار بازار چیست؟
ریزساختار بازار شاخهای از اقتصاد مالی است که بررسی میکند:
ضریب ها چگونه شکل میگیرند، اطلاعات چگونه وارد ضریب میشود، سفارشها چگونه اجرا میشوند و چرا بازارها همیشه کاملاً کارا نیستند.
برخلاف اقتصاد کلاسیک که بیشتر به تعادل بلندمدت میپردازد، ریزساختار بازار بر رفتار لحظهای بازیگران و سازوکار معاملات تمرکز دارد.
۲. چرا بازار شرطبندی یک بازار مالی است؟
در نگاه نخست، سهام و شرطبندی متفاوت به نظر میرسند، اما از دیدگاه اقتصادی هر دو دارای ویژگیهای مشترک هستند و در هر دو بازار، قیمت و ضریب بازتابی از انتظارات شرکتکنندگان نسبت به آینده است.
۳. قیمت چیست؟
در بورس:
قیمت، ارزش مورد انتظار جریانهای نقدی آینده را منعکس میکند.
در شرطبندی:
ضریب، احتمال مورد انتظار وقوع یک نتیجه را منعکس میکند.
در هر دو مورد:
قیمت و ضریب، خلاصهای از اطلاعات موجود در بازار هستند.
۴. کشف قیمت (Price Discovery)
در بورس:
با ورود سفارشهای خرید و فروش، قیمت تعادلی کشف میشود.
در شرطبندی نیز:
اخبار
حجم شرطها
اطلاعات خصوصی
مدلهای آماری
باعث تغییر Odds میشوند.
فرآیند کشف ضریب تقریباً مشابه بورس است.
۵. دفتر سفارش (Order Book)
در بازارهای تبادلی شرطبندی، دقیقاً مانند بورس، دفتر سفارش وجود دارد.
دفتر سفارش شامل:
سفارشهای خرید (Back)
سفارشهای فروش (Lay)
حجم هر سفارش
بهترین ضریب های موجود
است.
این ساختار یکی از مهمترین دلایل شباهت بازارهای شرطبندی به بورسهای الکترونیکی است.
۶. جریان سفارش (Order Flow)
در ریزساختار بازار، سفارشها صرفاً ابزار معامله نیستند؛ بلکه حامل اطلاعاتاند.
اگر ناگهان سفارشهای بزرگ روی یک نتیجه ثبت شوند، بازار آن را بهعنوان سیگنال اطلاعاتی تفسیر میکند.
همین منطق در بورس نیز درباره سفارشهای بزرگ خرید یا فروش وجود دارد.
۷. نقدشوندگی (Liquidity)
نقدشوندگی یعنی:
توانایی انجام معامله بدون ایجاد تغییر شدید در قیمت.
بازارهای نقدشونده:
اسپرد کمتر دارند.
اجرای سفارش سریعتر است.
قیمتها پایدارترند.
این اصل در بورس و شرطبندی کاملاً یکسان است.
۸. اسپرد (Spread)
در بورس:
اختلاف میان بهترین قیمت خرید و فروش.
در بازار تبادلی شرطبندی:
اختلاف میان بهترین ضریب Back و Lay.
هرچه اسپرد کمتر باشد:
بازار کاراتر و نقدشوندهتر است.
۹. بازارساز (Market Maker)
در بورس:
بازارساز با ارائه همزمان قیمت خرید و فروش، نقدشوندگی ایجاد میکند.
در شرطبندی:
بوکمیکرها
یا برخی معاملهگران بزرگ در بازارهای تبادلی
همین نقش را ایفا میکنند.
بازارساز از اختلاف ضریب و مدیریت ریسک موجودی سود کسب میکند.
۱۰. ریسک موجودی (Inventory Risk)
بازارساز بورس ممکن است:
بیش از حد سهام بخرد.
بوکمیکر نیز ممکن است:
بیش از حد روی یک نتیجه تعهد مالی ایجاد کند.
در هر دو حالت، ریسک موجودی شکل میگیرد و بازارساز برای کاهش آن قیمتها را تعدیل میکند.
۱۱. عدم تقارن اطلاعات
(Information Asymmetry)
در هر دو بازار:
برخی معاملهگران اطلاعات بیشتری دارند.
مثلاً:
خبر داخلی شرکت
مصدومیت اعلامنشده بازیکن
بازارساز باید خود را در برابر این مزیت اطلاعاتی محافظت کند.
۱۲. انتخاب نامطلوب
(Adverse Selection)
اگر بازارساز همواره با معاملهگرانی روبهرو شود که اطلاعات بهتری دارند، احتمال زیان او افزایش مییابد.
در نتیجه:
اسپرد را افزایش میدهد.
حجم معاملات را محدود میکند.
یا قیمت ها را سریعتر اصلاح میکند.
این رفتار در هر دو بازار مشاهده میشود.
[. معاملات الگوریتمی
امروزه بخش بزرگی از معاملات در هر دو بازار توسط الگوریتمها انجام میشود.
کارکرد آنها:
تحلیل داده
پیشبینی احتمال
ارسال سفارش
مدیریت ریسک
واکنش در چند میلیثانیه
است.
در بازارهای شرطبندی حرفهای نیز الگوریتمها به همان اندازه بورس اهمیت یافتهاند.
۱۴. کشف اطلاعات
(Information Incorporation)
هر خبر جدید:
ابتدا وارد سفارشها میشود.
سپس قیمت را تغییر میدهد.
در هر دو بازار، سرعت جذب اطلاعات یکی از مهمترین شاخصهای کارایی است.
۱۵. آربیتراژ
اگر قیمت یک دارایی در دو بازار متفاوت باشد:
آربیتراژگران وارد عمل میشوند.
در شرطبندی:
اختلاف ضرایب میان بوکمیکرها
همین نقش را ایفا میکند.
آربیتراژ باعث همگرایی قیمتها میشود.
۱۶. نوسان (Volatility)
در بورس:
گزارش سود شرکت میتواند نوسان ایجاد کند.
در شرطبندی:
گل
کارت قرمز
مصدومیت
اعلام ترکیب
همین اثر را دارند.
هر خبر، نوسان قیمت ایجاد میکند.
۱۷. رفتار گلهای (Herding)
در هر دو بازار:
افراد گاهی بدون تحلیل مستقل،
صرفاً از رفتار دیگران پیروی میکنند.
این رفتار ممکن است باعث:
بیشواکنشی
حباب کوتاهمدت
انحراف قیمت
شود.
۱۸. بازارهای کارا
فرضیه بازار کارا بیان میکند:
اگر اطلاعات عمومی باشد،
نباید بتوان بهطور پایدار از آن سود اضافی گرفت.
بازارهای شرطبندی نیز یکی از مهمترین محیطهای آزمایش این نظریه بودهاند، زیرا نتیجه نهایی رویدادها در زمانی مشخص آشکار میشود و میتوان کیفیت ضریب گذاری را با دقت ارزیابی کرد.
۱۹. قیمت بهعنوان احتمال
یکی از تفاوتهای مهم:
در بورس:
قیمت مستقیماً احتمال نیست.
اما در شرطبندی:
Odds
بهطور مستقیم به احتمال ضمنی تبدیل میشود.
بنابراین مطالعه رفتار ضریب در شرطبندی برای اقتصاددانان سادهتر است.
۲۰. مدیریت ریسک
در بورس:
مدیر پرتفوی:
اندازه موقعیت
تنوعبخشی
هج
را مدیریت میکند.
در شرطبندی حرفهای نیز:
اندازه شرط
تخصیص سرمایه
هج در بازارهای تبادلی
مدیریت همبستگی شرطها
دقیقاً بر همین اصول استوار است.
۲۱. تفاوتهای اصلی با بورس
با وجود شباهتهای فراوان، تفاوتهای مهمی نیز وجود دارد:
الف) سررسید قطعی
هر قرارداد شرطبندی در زمان مشخصی منقضی میشود.
در حالی که سهام میتواند برای مدت نامحدود نگهداری شود.
ب) ارزش نهایی دودویی
در بسیاری از بازارهای شرطبندی:
نتیجه یا رخ میدهد یا رخ نمیدهد.
در مقابل، ارزش سهام پیوسته تغییر میکند.
ج) نقش بوکمیکر
در بسیاری از بازارهای شرطبندی، بوکمیکر طرف معامله است.
در حالی که در بورس، بورس معمولاً طرف معامله نیست و نقش بستر معاملاتی را ایفا میکند.
۲۲. چرا اقتصاددانان بازار شرطبندی را دوست دارند؟
بازار شرطبندی یک «آزمایشگاه طبیعی» برای اقتصاد است، زیرا:
احتمالها مستقیماً قابل مشاهدهاند.
اطلاعات بهسرعت وارد ضریب میشود.
نتیجه نهایی در زمانی مشخص معلوم میشود.
میتوان کیفیت پیشبینی بازار را آزمود.
رفتار عقلایی و غیرعقلایی معاملهگران بهوضوح قابل مطالعه است.
به همین دلیل، بسیاری از نظریههای اقتصاد مالی نخست در بازارهای شرطبندی آزمون تجربی شدهاند.
۲۳. آینده همگرایی بورس و شرطبندی
روندهای نوین نشان میدهد که مرز میان این دو بازار در حال کمرنگ شدن است.
ویژگیهای مشترک آینده عبارتاند از:
بازارسازی الگوریتمی
معاملات با فرکانس بالا (HFT)
قیمتگذاری مبتنی بر هوش مصنوعی
مدیریت ریسک بلادرنگ
تحلیل جریان سفارش با یادگیری ماشین
استفاده از دادههای جایگزین
(Alternative Data)
در نتیجه، بازار شرطبندی بیش از هر زمان دیگری به یک بازار مالی تخصصی شباهت پیدا کرده است.
ریزساختار بازارهای شرطبندی نشان میدهد که این بازارها از نظر اقتصادی، ساختاری بسیار نزدیک به بورسها و سایر بازارهای مالی دارند. کشف قیمت، نقدشوندگی، دفتر سفارش، جریان سفارش، بازارسازی، آربیتراژ، عدم تقارن اطلاعات، ریسک موجودی و معاملات الگوریتمی، همگی مفاهیمی هستند که در هر دو محیط نقش بنیادی ایفا میکنند.
تفاوت اصلی در ماهیت دارایی پایه است: در بورس، داراییهای مالی معامله میشوند؛ در شرطبندی، احتمال وقوع رویدادها. اما سازوکار اقتصادی حاکم بر شکلگیری قیمت، انتقال اطلاعات و مدیریت ریسک، تا حد زیادی یکسان است. به همین دلیل، بازارهای شرطبندی امروزه نهتنها موضوع پژوهش در اقتصاد ورزش، بلکه یکی از مهمترین آزمایشگاههای تجربی برای اقتصاد مالی، ریزساختار بازار و نظریه اطلاعات محسوب میشوند.